
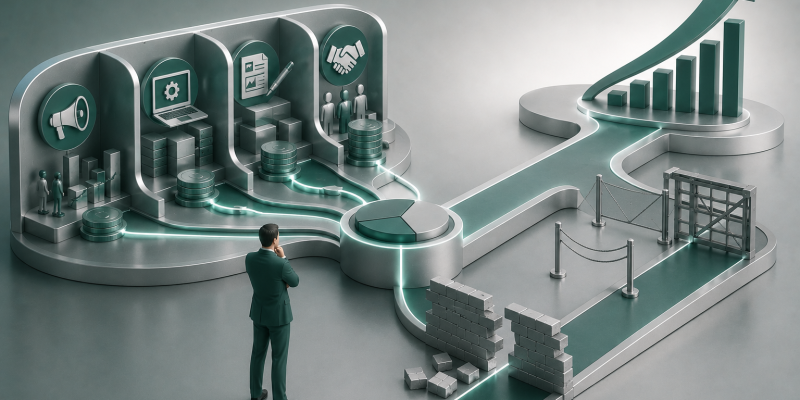
Ein zusätzliches Budget löst kein Wachstumsproblem, wenn unklar bleibt, welcher Engpass das Wachstum tatsächlich begrenzt. Trotzdem werden digitale Budgets häufig entlang bestehender Funktionen verteilt. Marketing erhält Mittel für Reichweite, Technologie für Systeme, Content für Sichtbarkeit und Vertrieb für zusätzliche Nachfragebearbeitung. Jede einzelne Entscheidung kann plausibel wirken. In ihrer Summe entsteht jedoch nicht zwangsläufig ein leistungsfähigeres Geschäftsmodell.
Für die Geschäftsführung liegt das Risiko deshalb weniger in einzelnen zu hohen Ausgaben als in einer falschen Kapitalallokation. Wird zusätzliche Nachfrage finanziert, obwohl Produkt, Vertrieb oder Kundenservice bereits an Kapazitätsgrenzen arbeiten, verstärkt das Budget den bestehenden Engpass. Wird dagegen ausschließlich auf kurzfristig messbare Performance gesetzt, können Fähigkeiten unterfinanziert bleiben, deren wirtschaftlicher Beitrag erst später sichtbar wird.
Budgetierung in digitalen Geschäftsmodellen sollte deshalb nicht mit der Frage beginnen, wie viel Marketing, Technologie oder Content erhalten. Zuerst muss geklärt werden, welche wirtschaftliche Einschränkung den nächsten Entwicklungsschritt verhindert. Erst daraus lässt sich ableiten, wo zusätzliches Kapital tatsächlich Wert schaffen kann. Budget wird damit von einer Kostenfrage zu einer strategischen Entscheidung über die nächste Wachstumsfähigkeit des Unternehmens.
Gleiche Budgetanteile erzeugen nicht automatisch ein leistungsfähiges System
Die klassische Budgetlogik orientiert sich häufig an Abteilungen oder Kostenarten. Diese Struktur ist für finanzielle Kontrolle sinnvoll, für strategische Allokation aber nur begrenzt ausreichend.
Ein digitales Geschäftsmodell funktioniert als zusammenhängendes System. Marketing kann Nachfrage erzeugen, aber keine unzureichende Conversion kompensieren. Eine leistungsfähige Plattform kann Transaktionen ermöglichen, aber keine fehlende Nachfrage erzeugen. Ein guter Vertrieb kann qualifizierte Interessenten konvertieren, verliert jedoch Produktivität, wenn Positionierung oder Leadqualität schwach sind.
Das bedeutet: Der Grenznutzen eines zusätzlichen Euro hängt davon ab, wo er innerhalb dieses Systems eingesetzt wird.
Ein hypothetischer Onlineshop mit steigenden Besucherzahlen und hoher Abbruchquote könnte sein zusätzliches Budget vollständig in Werbung investieren. Die Zahl der Besucher würde möglicherweise weiter steigen. Wenn der Engpass jedoch im Kaufprozess, in fehlenden Vertrauenssignalen oder in der Lieferfähigkeit liegt, finanziert das Unternehmen vor allem mehr Kontakte mit einem bereits bestehenden Problem.
In einer solchen Situation kann weniger zusätzliches Werbebudget und mehr Investition in Produkt, Nutzererfahrung oder operative Leistungsfähigkeit wirtschaftlich sinnvoller sein.
Damit verändert sich die Budgetfrage grundlegend. Nicht die Funktion mit der höchsten Sichtbarkeit sollte automatisch mehr Mittel erhalten. Kapital sollte dort eingesetzt werden, wo die Beseitigung eines Engpasses den größten Einfluss auf das Gesamtsystem erwarten lässt.
Messbarkeit kann Kapital in die falsche Richtung lenken
Digitale Geschäftsmodelle besitzen einen scheinbaren Vorteil: Ein großer Teil der Aktivitäten lässt sich messen. Klicks, Leads, Conversion Rates, Customer Acquisition Cost und Kampagnenergebnisse erzeugen schnell den Eindruck hoher Transparenz.
Doch Messbarkeit und wirtschaftliche Bedeutung sind nicht identisch.
Kurzfristig messbare Aktivitäten konkurrieren um Kapital mit Investitionen, deren Wirkung erst später sichtbar wird. Eine Kampagne liefert innerhalb kurzer Zeit Daten. Der Aufbau einer belastbaren Datenarchitektur, die Weiterbildung eines Teams, die Verbesserung von Kundenprozessen oder der Aufbau organischer Nachfrage benötigen möglicherweise deutlich länger.
Wenn Budgetentscheidungen vor allem danach getroffen werden, welche Maßnahme ihren ROI am schnellsten sichtbar macht, entsteht ein struktureller Anreiz zugunsten kurzfristiger Aktivitäten.
Das kann zu einer zweiten Konsequenz führen: Das Unternehmen verbessert seine Fähigkeit, aktuelle Nachfrage zu monetarisieren, investiert aber zu wenig in die Fähigkeiten, von denen zukünftige Wettbewerbsfähigkeit abhängt.
Hier entsteht ein echter Managementkonflikt zwischen kurzfristiger Effizienz und langfristiger Fähigkeit.
Unter Liquiditätsdruck sollte kurzfristig nachweisbare Wirkung stärker gewichtet werden. Ein Unternehmen mit begrenztem Cashflow kann nicht jede strategisch attraktive Fähigkeit gleichzeitig finanzieren. Besitzt das Unternehmen dagegen ausreichende finanzielle Stabilität und ist der kurzfristige Vertrieb bereits leistungsfähig, kann eine übermäßige Konzentration auf unmittelbar messbaren ROI langfristig teuer werden.
Die Entscheidung sollte deshalb vom finanziellen Handlungsspielraum, der strategischen Bedeutung der Fähigkeit und dem Zeitraum bis zur erwartbaren Wirkung abhängen.
ROI bleibt relevant. Er darf nur nicht zum alleinigen Filter für Investitionen werden, deren Wert in zukünftiger Produktivität, geringerer Abhängigkeit oder höherer Anpassungsfähigkeit liegt.
Wachstum verschiebt den Ort des höchsten Kapitalbedarfs
Eine Budgetstruktur, die heute funktioniert, kann mit zunehmender Unternehmensgröße zum Wachstumshemmnis werden.
In einer frühen Phase ist es häufig sinnvoll, einen großen Teil der verfügbaren Mittel für Marktzugang, Kundengewinnung und Validierung einzusetzen. Das Unternehmen muss herausfinden, ob ausreichende Nachfrage besteht und welche Kundengruppen wirtschaftlich attraktiv sind.
Mit zunehmendem Wachstum verändert sich jedoch die Aufgabe.
Mehr Kunden erzeugen mehr Daten, mehr Serviceanfragen, höhere technische Anforderungen und zusätzliche organisatorische Abhängigkeiten. Die Komplexität steigt häufig schneller als die Zahl der sichtbaren Aktivitäten vermuten lässt.
Ein digitales Unternehmen kann beispielsweise erfolgreich Nachfrage aufbauen und seine Kundenzahl erhöhen. Bleiben CRM Struktur, Datenqualität und Kundenservice auf dem Niveau der frühen Wachstumsphase, entstehen neue Kosten. Mitarbeiter kompensieren fehlende Systeme durch manuelle Arbeit. Informationen werden mehrfach gepflegt. Reaktionszeiten steigen. Kunden erleben Inkonsistenzen.
In dieser Phase wäre es problematisch, das bisher erfolgreiche Budgetmodell einfach fortzuschreiben.
Kapitalallokation muss deshalb die Entwicklungsstufe des Unternehmens berücksichtigen. Das bedeutet nicht, dass es für jede Wachstumsphase feste Budgetquoten gibt. Gerade solche pauschalen Prozentsätze können irreführend sein.
Management sollte stattdessen beobachten, welcher Engpass sich durch Wachstum verschiebt.
In einer Phase kann Nachfrage knapp sein. Später wird möglicherweise operative Kapazität knapp. Danach können Datenqualität, Führungsstrukturen oder technische Skalierbarkeit zum begrenzenden Faktor werden.
Eine gute Budgetarchitektur folgt diesen Verschiebungen. Sie schützt nicht bestehende Kostenstellen, sondern finanziert die Fähigkeiten, die für die nächste Unternehmensphase notwendig werden.
Abhängigkeiten verändern die tatsächliche Rendite einer Investition
Eine der häufigsten Schwächen bei Budgetentscheidungen besteht darin, Investitionen isoliert zu bewerten.
Marketing, Content, Suchmaschinenoptimierung, Technologie, Kundenservice und Weiterbildung besitzen jedoch gegenseitige Abhängigkeiten. Ihre wirtschaftliche Wirkung entsteht häufig erst in Kombination.
Investitionen in Content können beispielsweise wenig bewirken, wenn Distribution und Positionierung schwach sind. Ein CRM System erzeugt kaum zusätzlichen Wert, wenn Prozesse nicht definiert und Daten unzuverlässig sind. Mehr qualifizierte Leads verbessern das Geschäft nicht automatisch, wenn der Vertrieb nicht genügend Kapazität besitzt, sie konsequent zu bearbeiten.
Deshalb kann eine Investition isoliert betrachtet einen schwachen ROI zeigen und trotzdem strategisch notwendig sein. Umgekehrt kann eine Aktivität einen guten isolierten ROI besitzen und dennoch das Gesamtsystem schwächen.
Das verändert auch die Interpretation von Effizienz.
Lokale Effizienz fragt, ob ein Bereich seine Mittel produktiv verwendet. Systemeffizienz fragt, ob die Kombination der Investitionen den wirtschaftlichen Engpass des Unternehmens reduziert.
Für die Geschäftsführung ist die zweite Perspektive wichtiger.
Vor einer größeren Budgetverschiebung sollte deshalb geprüft werden, welche komplementären Fähigkeiten vorhanden sein müssen, damit die Investition überhaupt Wirkung entfalten kann. Ein zusätzliches Werbebudget benötigt ausreichende Conversionfähigkeit und Vertriebskapazität. Automatisierung benötigt standardisierbare Prozesse. Personalisierung benötigt belastbare Daten. Kundenbindung benötigt ein Leistungsversprechen, das nach dem Kauf tatsächlich erfüllt wird.
Kapital wird damit nicht nur einzelnen Aktivitäten zugeteilt. Management finanziert Wirkungsketten.
Flexible Budgets brauchen Grenzen statt permanenter Umschichtung
Digitale Märkte verändern sich schnell. Deshalb klingt maximale Budgetflexibilität zunächst vernünftig. Kapital soll kurzfristig aus schwachen Aktivitäten abgezogen und in bessere Möglichkeiten verschoben werden.
Zu häufige Umschichtungen besitzen jedoch eigene Kosten.
Langfristige Fähigkeiten benötigen Kontinuität. Suchmaschinenpräsenz, Markenaufbau, Datenqualität, technische Architektur und Kompetenzentwicklung lassen sich nicht sinnvoll anhand weniger Wochen bewerten. Wird Kapital bei jeder kurzfristigen Performanceabweichung neu verteilt, können strategisch wichtige Initiativen beendet werden, bevor ihre Wirkung beurteilt werden kann.
Das Gegenmodell eines vollständig starren Jahresbudgets ist ebenfalls problematisch. Es bindet Ressourcen an Annahmen, obwohl sich Marktbedingungen oder Unternehmensprioritäten verändert haben können.
Management muss deshalb zwischen strategischer Stabilität und taktischer Anpassungsfähigkeit unterscheiden.
Eine sinnvolle Budgetlogik kann einen geschützten Anteil für Fähigkeiten vorsehen, deren Wirkung langfristig beurteilt werden muss, während ein anderer Teil bewusst für Experimente und kurzfristige Reallokation verfügbar bleibt. Die konkrete Aufteilung hängt von Geschäftsmodell, Liquidität, Marktvolatilität und Entwicklungsphase ab.
Entscheidend ist die Governance hinter der Umschichtung.
Budget sollte nicht deshalb verschoben werden, weil eine Kennzahl kurzfristig enttäuscht. Vor einer Reallokation muss geklärt werden, ob die ursprüngliche Annahme widerlegt wurde, ob lediglich mehr Zeit benötigt wird oder ob ein anderer Engpass die erwartete Wirkung verhindert.
So wird Flexibilität nicht mit Nervosität verwechselt.
Budgetentscheidungen sollten am Engpass beginnen
Für die Geschäftsführung ergibt sich daraus eine andere Reihenfolge der Budgetplanung.
Der Ausgangspunkt ist nicht die Frage, welcher Bereich im nächsten Jahr mehr Geld verlangt. Zuerst sollte festgestellt werden, welche Einschränkung die wirtschaftliche Entwicklung aktuell am stärksten begrenzt.
Wenn Nachfrage fehlt, können Marktzugang und Positionierung Priorität erhalten. Wenn ausreichend Nachfrage vorhanden ist, aber zu wenig davon konvertiert, muss vor zusätzlichen Akquisitionsausgaben die Conversionlogik geprüft werden. Wenn Kunden gewonnen werden, aber schnell wieder abwandern, kann die höhere Priorität bei Produktqualität, Kundenservice oder Kundenökonomie liegen. Wenn Wachstum operative Überlastung erzeugt, können Prozesse, Systeme und Fähigkeiten wichtiger werden als weitere Reichweite.
Anschließend sollte geprüft werden, ob der Engpass durch Kapital überhaupt gelöst werden kann. Nicht jedes Problem ist ein Budgetproblem. Unklare Verantwortlichkeiten, widersprüchliche Ziele oder schlechte Entscheidungsprozesse werden durch zusätzliche Mittel möglicherweise nur teurer.
Erst danach sollte Management Investitionsoptionen vergleichen.
Dabei sind mindestens vier Dimensionen relevant: erwartbare wirtschaftliche Wirkung, Zeitraum bis zur Wirkung, Abhängigkeiten von anderen Fähigkeiten und Reversibilität der Entscheidung.
Eine kurzfristige Kampagne lässt sich relativ schnell stoppen. Eine umfangreiche technische Plattform bindet Kapital länger. Weiterbildung kann schwer unmittelbar monetär bewertet werden, verändert aber möglicherweise die Fähigkeit des Unternehmens, zukünftige Aufgaben intern zu lösen.
Diese Unterschiede sollten sichtbar in die Entscheidung einfließen.
So entsteht aus Budgetkontrolle eine echte Allokationslogik: Kapital folgt nicht Gewohnheiten oder organisatorischer Verhandlungsmacht, sondern einer überprüfbaren Hypothese darüber, welcher Engpass als Nächstes gelöst werden muss.
Entscheidungsfragen für die Unternehmensführung
Wie viel Budget sollte ein digitales Unternehmen für Marketing vorsehen?
Eine allgemeingültige Quote lässt sich nicht seriös festlegen. Der sinnvolle Anteil hängt unter anderem von Wachstumsphase, Marge, Kundenökonomie, Vertriebssystem, vorhandener Nachfrage und Liquidität ab. Eine pauschale Prozentzahl kann deshalb mehr Sicherheit suggerieren, als tatsächlich vorhanden ist.
Sollte Kapital immer in den Bereich mit dem höchsten ROI fließen?
Nicht zwingend. Ein hoher kurzfristiger ROI kann attraktiv sein, während strategisch notwendige Fähigkeiten einen längeren Wirkungshorizont besitzen. Management muss deshalb kurzfristige Kapitalproduktivität und zukünftige Leistungsfähigkeit gemeinsam beurteilen.
Wann ist eine Budgetkürzung sinnvoller als zusätzliche Investition?
Wenn eine Aktivität keinen klaren Beitrag zum aktuellen Engpass leistet, ihre zugrunde liegende Annahme widerlegt wurde oder Ressourcen dauerhaft bindet, ohne relevante wirtschaftliche Wirkung erkennen zu lassen. Eine Kürzung sollte jedoch nicht allein auf kurzfristigen Schwankungen beruhen.
Wie häufig sollte das Budget neu bewertet werden?
So häufig, dass relevante Veränderungen berücksichtigt werden können, aber nicht so häufig, dass langfristige Initiativen keine Chance auf Wirkung erhalten. Die passende Frequenz hängt von Marktvolatilität, Cashflow, Investitionshorizont und Geschwindigkeit des Geschäftsmodells ab.
Welche Rolle sollte ein externer Berater bei der Budgetallokation übernehmen?
Externe Perspektive kann insbesondere dann sinnvoll sein, wenn interne Bereiche um dieselben Ressourcen konkurrieren oder Ursache und Symptom schwer voneinander zu trennen sind. Die zentrale Aufgabe besteht nicht darin, einzelne Kanäle zu bevorzugen, sondern Annahmen, Abhängigkeiten und wirtschaftliche Konsequenzen der Allokation sichtbar zu machen.
Ein gutes Budget zeigt deshalb nicht nur, wofür ein Unternehmen Geld ausgeben will. Es macht sichtbar, welche Annahmen das Management über den nächsten Wachstumsschritt getroffen hat. Sobald sich diese Annahmen verändern, muss auch die Kapitalallokation überprüft werden. Unternehmen, die Budgetierung auf diese Weise verstehen, behandeln Ressourcen nicht als statische Kostenblöcke, sondern als begrenztes strategisches Kapital, dessen Wert davon abhängt, welchen Engpass es zum richtigen Zeitpunkt beseitigt.
Wenn Sie prüfen möchten, ob Ihre aktuelle Budgetstruktur tatsächlich die wichtigsten Wachstumsengpässe finanziert, kann eine strategische Einschätzung der Ausgangslage sinnvoll sein. Die Möglichkeiten für ein erstes unverbindliches Gespräch finden Sie auf der Website.