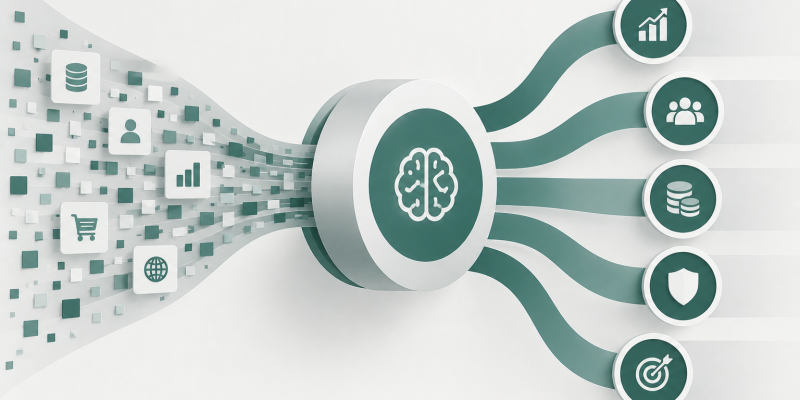
Viele Geschäftsführer investieren kontinuierlich in Digitalisierung, Marketing und Vertrieb. Neue Technologien werden eingeführt, zusätzliche Datenquellen erschlossen und moderne Analysewerkzeuge implementiert. Gleichzeitig bleibt das wirtschaftliche Ergebnis häufig hinter den Erwartungen zurück. Obwohl mehr Informationen verfügbar sind als jemals zuvor, werden Investitionsentscheidungen nicht automatisch besser. Wachstum verlangsamt sich, Kundenakquisition wird teurer und die Kapitalrendite entwickelt sich trotz steigender Ausgaben nur begrenzt.
Die eigentliche Herausforderung liegt deshalb nicht im Mangel an Daten. Vielmehr fehlt vielen Unternehmen die Fähigkeit, Informationen in belastbare Managemententscheidungen zu übersetzen. Zwischen Datenerfassung und wirtschaftlicher Wertschöpfung entsteht eine Lücke, die sich unmittelbar auf Umsatz, Profitabilität und Wettbewerbsfähigkeit auswirkt. Je größer diese Lücke wird, desto schwieriger wird es, Wachstum planbar zu steuern.
Für die Geschäftsführung stellt sich deshalb eine andere Frage als für Marketing oder Vertrieb. Entscheidend ist nicht, wie viele Daten ein Unternehmen besitzt. Entscheidend ist, ob diese Daten die Qualität unternehmerischer Entscheidungen tatsächlich verbessern. Erst wenn Informationen Prioritäten präzisieren, Risiken reduzieren und Investitionen effizienter steuern, entwickeln sie einen messbaren wirtschaftlichen Wert.
Daten übernehmen damit eine neue Funktion. Sie dienen nicht mehr ausschließlich der Erfolgskontrolle einzelner Kampagnen, sondern werden zu einem Bestandteil der Unternehmenssteuerung. Sie beeinflussen Investitionsentscheidungen, Kapazitätsplanung, Vertriebssteuerung und die langfristige Entwicklung des Geschäftsmodells. Unternehmen, die diesen Zusammenhang erkennen, betrachten Daten nicht als technisches Nebenprodukt der Digitalisierung, sondern als strategische Ressource.
Warum mehr Daten nicht automatisch bessere Entscheidungen bedeuten
Viele Unternehmen gehen davon aus, dass zusätzliche Informationen zwangsläufig zu besseren Ergebnissen führen. Deshalb investieren sie kontinuierlich in Dashboards, Analyseplattformen und Reportingstrukturen. Die Zahl der verfügbaren Kennzahlen wächst, gleichzeitig steigt jedoch häufig auch die Unsicherheit bei strategischen Entscheidungen.
Der Grund dafür liegt in einem grundlegenden Missverständnis. Daten erzeugen Transparenz, übernehmen jedoch keine Verantwortung für Entscheidungen. Sie zeigen Entwicklungen, erklären aber nicht automatisch deren wirtschaftliche Ursachen. Genau hier beginnt die eigentliche Aufgabe der Unternehmensführung.
Ein Hersteller industrieller Automatisierungstechnik stellte beispielsweise fest, dass seine digitalen Marketingmaßnahmen kontinuierlich mehr qualifizierte Anfragen erzeugten. Gleichzeitig verlängerten sich die Verkaufszyklen und die Abschlussquote entwickelte sich rückläufig. Die vorhandenen Berichte bestätigten eine positive Entwicklung nahezu aller Marketingkennzahlen. Erst die gemeinsame Analyse von Vertrieb, Kundenverhalten und Ressourcenplanung zeigte, dass nicht die Nachfrage das Problem war, sondern die fehlende Abstimmung zwischen Marketing, Vertrieb und operativer Umsetzung.
Für die Geschäftsführung entstand daraus eine völlig andere Bewertung der Situation. Die Herausforderung bestand nicht darin, weitere Nachfrage zu erzeugen. Vielmehr musste die bestehende Nachfrage effizienter verarbeitet werden. Ohne diese Erkenntnis wären zusätzliche Marketinginvestitionen lediglich auf eine bereits überlastete Organisationsstruktur getroffen.
Genau an diesem Punkt unterscheiden sich operative Kennzahlen von unternehmerisch relevanten Entscheidungsgrundlagen. Während einzelne Abteilungen ihre eigenen Leistungsindikatoren optimieren, muss die Geschäftsführung die Wechselwirkungen zwischen sämtlichen Unternehmensbereichen bewerten. Erst dadurch entsteht ein realistisches Bild der wirtschaftlichen Leistungsfähigkeit.
Der eigentliche Engpass liegt selten im Markt
Wenn Wachstumsziele verfehlt werden, richtet sich der erste Blick häufig auf den Wettbewerb, die Nachfrage oder das Marketingbudget. In vielen Fällen liegt die Ursache jedoch innerhalb der eigenen Organisation. Nicht fehlende Marktchancen begrenzen das Wachstum, sondern unzureichend verbundene Informationsflüsse und voneinander getrennte Entscheidungsprozesse.
Dadurch entsteht ein klassischer Entscheidungskonflikt.
Welche Investition erzeugt den größeren wirtschaftlichen Hebel?
- Zusätzliche Nachfrage durch höhere Marketingausgaben schaffen.
- Die Qualität bestehender Entscheidungen durch eine bessere Datennutzung erhöhen.
Diese Frage entscheidet häufig darüber, ob steigende Investitionen tatsächlich zu mehr Profitabilität führen oder lediglich die Komplexität innerhalb des Unternehmens erhöhen.
Aus Sicht der Geschäftsführung besitzen Daten deshalb keinen Selbstzweck. Ihr wirtschaftlicher Wert entsteht ausschließlich dann, wenn sie Unsicherheit reduzieren, Investitionsrisiken minimieren und die Qualität strategischer Entscheidungen nachhaltig verbessern. Erst dann entwickeln sie sich von einer operativen Informationsquelle zu einem echten Wachstumstreiber.
Daten schaffen keinen Wettbewerbsvorteil. Entscheidungen schon
Der wirtschaftliche Nutzen von Daten entsteht nicht durch deren Menge, sondern durch ihre Fähigkeit, bessere Entscheidungen zu ermöglichen. Viele Unternehmen verfügen heute über CRM Systeme, ERP Lösungen, Webanalysen und Business Intelligence Plattformen. Dennoch treffen sie Investitionsentscheidungen häufig auf Basis voneinander isolierter Informationen. Marketing bewertet Nachfrage, Vertrieb misst Abschlüsse und Controlling analysiert Kosten. Eine gemeinsame wirtschaftliche Perspektive entsteht jedoch nicht automatisch.
Genau hier verliert ein erheblicher Teil digitaler Investitionen seine Wirkung. Daten werden gesammelt und ausgewertet, beeinflussen die eigentliche Unternehmenssteuerung jedoch nur begrenzt. Die Folge sind parallele Optimierungen innerhalb einzelner Abteilungen, während die Gesamtleistung des Unternehmens nahezu unverändert bleibt.
Ein mittelständischer Hersteller technischer Komponenten beobachtete über mehrere Quartale hinweg steigende Marketingergebnisse. Gleichzeitig verschlechterten sich Liquidität, Vertriebseffizienz und Planbarkeit des Auftragseingangs. Erst die Verknüpfung aller verfügbaren Daten machte sichtbar, dass nicht die Nachfrage begrenzend wirkte. Der eigentliche Engpass entstand zwischen Erstkontakt, Angebotsprozess und Abschlussentscheidung. Dadurch wurden Ressourcen an Stellen gebunden, an denen kein zusätzlicher Unternehmenswert entstand.
Für die Geschäftsführung verändert sich dadurch die Perspektive grundlegend. Daten dienen nicht mehr der nachträglichen Erfolgskontrolle. Sie werden zu einem Instrument, das zukünftige Investitionsentscheidungen absichert und Fehlentwicklungen frühzeitig sichtbar macht.
Entscheidend sind deshalb unter anderem folgende Steuerungsgrößen
- Customer Acquisition Cost
- Customer Lifetime Value
- Sales Velocity
- Lead Quality
- Pipeline Contribution
- Marketing Efficiency Ratio
- Payback Period
- Cost of Delay
Erst das Zusammenspiel dieser Kennzahlen zeigt, ob digitale Aktivitäten tatsächlich zur Verbesserung der wirtschaftlichen Leistungsfähigkeit beitragen oder lediglich zusätzliche Komplexität erzeugen.
Von Informationen zu wirtschaftlicher Steuerung
Viele Unternehmen investieren erhebliche Mittel in Datenerfassung, ohne zuvor festzulegen, welche unternehmerischen Entscheidungen dadurch verbessert werden sollen. Dadurch entstehen umfangreiche Reports mit hoher Detailtiefe, deren Einfluss auf die tatsächliche Unternehmensentwicklung jedoch begrenzt bleibt.
Für Geschäftsführer besitzt eine Kennzahl nur dann einen wirtschaftlichen Nutzen, wenn sie eine konkrete Entscheidung unterstützt. Jede Information sollte daher mindestens eine der folgenden Fragen beantworten.
- Welche Investition erzeugt den größten wirtschaftlichen Hebel?
- Welche Kunden tragen den höchsten Beitrag zum langfristigen Unternehmenserfolg?
- Welche Prozesse binden Kapital ohne angemessene Wertschöpfung?
- Wo entstehen Verzögerungen innerhalb der Vertriebsorganisation?
- Welche Risiken gefährden zukünftiges Wachstum?
Erst wenn Daten diese Fragen nachvollziehbar beantworten, entsteht ein direkter Zusammenhang zwischen Analyse und Unternehmenswert.
Aus Sicht eines CFO entwickelt sich dadurch eine klare wirtschaftliche Wirkungskette.
- Höhere Datenqualität.
- Präzisere Managemententscheidungen.
- Effizienterer Ressourceneinsatz.
- Schnellere Vertriebsprozesse.
- Stabilerer Cashflow.
- Geringere Kapitalbindung.
- Höherer Return on Investment.
- Nachhaltiger Unternehmenswert.
Diese Zusammenhänge verdeutlichen, weshalb datenbasierte Unternehmenssteuerung weit über Marketing hinausgeht. Sie beeinflusst Investitionsqualität, Organisationsentwicklung und die Fähigkeit eines Unternehmens, Wachstum kontrolliert und profitabel zu skalieren. Gerade im Mittelstand entscheidet deshalb nicht die Menge verfügbarer Informationen über den langfristigen Erfolg, sondern die Fähigkeit, daraus die richtigen unternehmerischen Konsequenzen abzuleiten.
Die eigentliche Herausforderung ist keine technologische
In vielen Unternehmen wird die Weiterentwicklung datenbasierter Arbeitsweisen zunächst als Technologieprojekt verstanden. Neue Analyseplattformen werden eingeführt, zusätzliche Datenquellen integriert und Berichte automatisiert. Trotz dieser Investitionen verändert sich die Qualität strategischer Entscheidungen häufig nur geringfügig.
Der Grund liegt selten in den eingesetzten Systemen. Wesentlich häufiger fehlt eine gemeinsame Entscheidungslogik, welche Marketing, Vertrieb, Finanzen und Unternehmensführung miteinander verbindet. Jede Abteilung interpretiert dieselben Informationen aus ihrer eigenen Perspektive. Dadurch entstehen unterschiedliche Prioritäten, widersprüchliche Zielsetzungen und Investitionen, die zwar lokal sinnvoll erscheinen, den wirtschaftlichen Gesamterfolg jedoch nur begrenzt verbessern.
Daten schaffen deshalb keinen Wettbewerbsvorteil, solange sie lediglich vergangene Entwicklungen dokumentieren. Ihren eigentlichen Wert entfalten sie erst dann, wenn sie zukünftige Entscheidungen verbessern, Risiken früher sichtbar machen und Kapital gezielter steuern.
Besonders in wirtschaftlich anspruchsvollen Marktphasen gewinnt dieser Unterschied erheblich an Bedeutung. Unternehmen mit einer konsistenten datenbasierten Entscheidungsarchitektur erkennen Veränderungen im Kundenverhalten, in der Nachfrage oder in der Profitabilität deutlich früher. Dadurch können sie Investitionen anpassen, Ressourcen neu priorisieren und operative Maßnahmen einleiten, bevor wirtschaftliche Auswirkungen vollständig sichtbar werden.
Organisationen, denen diese Transparenz fehlt, reagieren dagegen häufig erst dann, wenn sinkende Auftragseingänge, steigende Kosten oder rückläufige Margen bereits messbare Folgen verursachen. Zu diesem Zeitpunkt sind Korrekturen meist deutlich aufwendiger und kapitalintensiver.
Aus diesem Grund sollte die Qualität der Datennutzung regelmäßig anhand zentraler Managementfragen überprüft werden.
Managementfragen für die Geschäftsführung
1. Wann entwickelt sich Datenanalyse zu einem echten Wettbewerbsvorteil?
Nicht durch die Anzahl verfügbarer Kennzahlen, sondern dann, wenn Informationen die Qualität strategischer Entscheidungen nachweislich verbessern, Investitionsrisiken reduzieren und Ressourcen effizienter steuern.
2. Welche Kennzahlen besitzen für die Unternehmensführung die höchste Relevanz?
Einzelne Marketingkennzahlen reichen nicht aus. Erst Customer Acquisition Cost, Customer Lifetime Value, Sales Velocity, Pipeline Contribution, Marketing Efficiency Ratio, Payback Period und Cost of Delay ermöglichen eine wirtschaftliche Gesamtbewertung digitaler Investitionen.
3. Wann werden zusätzliche Daten wirtschaftlich wertlos?
Sobald Informationen keine neuen Entscheidungen mehr ermöglichen, sondern lediglich bestehende Berichte erweitern. Mehr Transparenz erzeugt nicht automatisch mehr Wertschöpfung. Entscheidend bleibt die Qualität der daraus abgeleiteten Maßnahmen.
4. Welche Investitionen besitzen den größten wirtschaftlichen Hebel?
Investitionen in zusätzliche Nachfrage entfalten ihre Wirkung nur dann vollständig, wenn bestehende Prozesse, Vertriebskapazitäten und Entscheidungsstrukturen bereits effizient arbeiten. Häufig entsteht der größere Hebel durch eine bessere Nutzung vorhandener Informationen statt durch weitere Marketingausgaben.
5. Welche Rolle übernehmen Daten innerhalb der Unternehmensstrategie?
Sie dienen nicht ausschließlich der Erfolgsmessung. Daten bilden die Grundlage für Investitionsentscheidungen, Ressourcenzuteilung, Risikobewertung und langfristige Unternehmensentwicklung. Je besser Informationen in wirtschaftliche Entscheidungen übersetzt werden, desto höher wird ihre Wirkung auf Cashflow, Kapitalrendite und Unternehmenswert.
Die entscheidende Frage lautet daher nicht, wie viele Daten ein Unternehmen besitzt. Entscheidend ist, ob diese Informationen die Qualität unternehmerischer Entscheidungen tatsächlich verbessern. Erst wenn Daten zu einer höheren Investitionsqualität, einer besseren Kapitalallokation und einer schnelleren Reaktionsfähigkeit führen, entwickeln sie sich von einer operativen Informationsquelle zu einem nachhaltigen Wachstumstreiber. Genau darin liegt heute einer der wichtigsten Unterschiede zwischen Unternehmen, die Digitalisierung lediglich nutzen, und Organisationen, die daraus einen dauerhaften Wettbewerbsvorteil entwickeln.