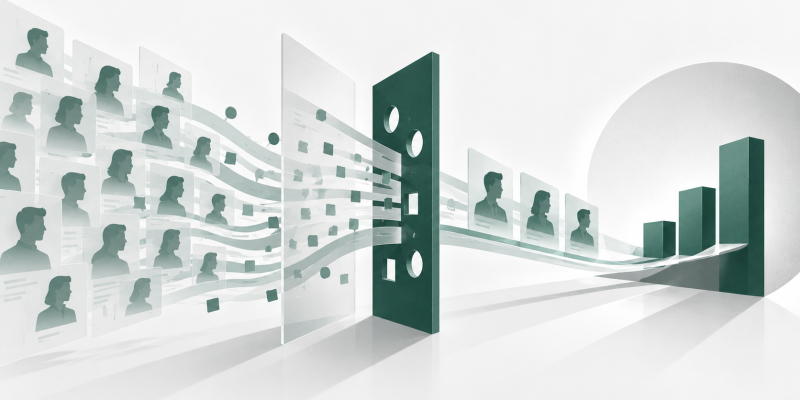
Viele mittelständische Unternehmen verfügen heute über detaillierte Informationen zum Verhalten ihrer Kunden. Sie erkennen, welche Produkte wiederholt betrachtet werden, wann Kaufprozesse abbrechen, wie sich Bestellintervalle verändern und über welche Kontaktpunkte Geschäftsbeziehungen entstehen. Dennoch führen diese Erkenntnisse nicht zwangsläufig zu höherer Kundenbindung oder steigender Profitabilität. Häufig wachsen die Datenbestände schneller als die Fähigkeit der Organisation, daraus wirtschaftlich relevante Entscheidungen abzuleiten.
Das Problem liegt in einer grundlegenden Verwechslung: Die Beobachtung von Kundenverhalten wird mit dem Verständnis seiner wirtschaftlichen Ursachen gleichgesetzt.
Ein Kunde, der seltener bestellt, muss nicht unzufrieden sein. Ein häufig besuchtes Produkt muss keine hohe Kaufwahrscheinlichkeit besitzen. Ebenso kann eine steigende Interaktionsrate mit einer sinkenden Profitabilität einhergehen, wenn zusätzliche Kontakte vor allem Preisnachlässe auslösen.
Für die Geschäftsführung stellt sich deshalb eine andere Frage als für die operative Kundenkommunikation: Welche Verhaltensinformationen verändern tatsächlich die Qualität von Investitionsentscheidungen, Kundenprioritäten und Leistungsangeboten?
Wenn Verhaltensdaten lediglich zusätzliche Kommunikation erzeugen, bleiben sie ein operatives Instrument. Erst wenn sie wirtschaftliche Entscheidungen verändern, werden sie zu einer strategischen Ressource.
Warum mehr Kundenwissen nicht automatisch bessere Ergebnisse erzeugt
Die wirtschaftliche Bedeutung von Verhaltensdaten hängt weniger von ihrer Menge als von ihrer Interpretierbarkeit ab. Digitale Systeme erfassen beobachtbare Aktivitäten, während die zugrunde liegenden Kaufmotive häufig unbekannt bleiben.
Diese Unterscheidung ist entscheidend. Eine längere Verweildauer kann auf Interesse hinweisen, ebenso aber auf Orientierungsschwierigkeiten. Wiederholte Angebotsanfragen können eine hohe Kaufabsicht signalisieren oder Ausdruck mangelnder Preistransparenz sein.
Wer solche Signale unmittelbar in Maßnahmen übersetzt, riskiert systematische Fehlentscheidungen.
Besonders problematisch wird dies, wenn einzelne Abteilungen unterschiedliche wirtschaftliche Ziele verfolgen. Der Vertrieb bewertet kurzfristige Abschlusswahrscheinlichkeiten, die Kundenbetreuung orientiert sich an Zufriedenheit und Reaktionsgeschwindigkeit, während das Finanzmanagement auf Deckungsbeiträge und Kapitalbindung achtet.
Ohne gemeinsame Entscheidungslogik entstehen widersprüchliche Maßnahmen. Ein vermeintlich wertvoller Kunde erhält zusätzliche Betreuung, obwohl seine individuellen Servicekosten bereits einen erheblichen Teil seines Deckungsbeitrags aufzehren.
Verhaltensanalyse muss deshalb drei Ebenen miteinander verbinden:
- Beobachtung: Welche Veränderung im Kundenverhalten ist tatsächlich erkennbar?
- Interpretation: Welche Ursachen könnten diese Veränderung erklären?
- Wirtschaftliche Entscheidung: Welche Reaktion verbessert unter Berücksichtigung ihrer Kosten den erwarteten Kundenwert?
Die dritte Ebene entscheidet über den strategischen Nutzen. Ohne sie entsteht lediglich eine präzisere Beschreibung bestehender Abläufe.
Die verborgene Ökonomie langfristiger Kundenbeziehungen
Kundenbindung wird häufig anhand von Wiederkaufraten oder Vertragsverlängerungen beurteilt. Diese Größen sind relevant, bilden jedoch nicht vollständig ab, welchen wirtschaftlichen Beitrag eine Geschäftsbeziehung leistet.
Entscheidend ist der erwartete Kundenwert über die gesamte Beziehungsdauer, unter Berücksichtigung von Deckungsbeiträgen, Betreuungskosten, Ausfallrisiken und zukünftigen Zahlungsströmen.
Verhaltensdaten können diese Bewertung verbessern, wenn sie frühzeitig Veränderungen in der wirtschaftlichen Qualität einer Kundenbeziehung erkennen lassen.
Ein Industriekunde, der seine Bestellmengen schrittweise reduziert, signalisiert möglicherweise eine beginnende Lieferantenverlagerung. Gleichzeitig könnte die Veränderung auf einen vorübergehenden Produktionsrückgang zurückzuführen sein. Beide Situationen erzeugen ähnliche Datenmuster, verlangen jedoch unterschiedliche Managemententscheidungen.
Die Kosten einer falschen Interpretation sind asymmetrisch.
Eine unnötige Rückgewinnungsmaßnahme bindet Ressourcen und kann Preiszugeständnisse auslösen. Eine übersehene Abwanderung gefährdet dagegen zukünftige Deckungsbeiträge und möglicherweise weitere Geschäftsbeziehungen innerhalb derselben Unternehmensgruppe.
Die wirtschaftlich sinnvolle Reaktion hängt somit von drei Faktoren ab: dem potenziellen Verlust, der Wahrscheinlichkeit einer tatsächlichen Abwanderung und den Kosten einer wirksamen Gegenmaßnahme.
Daraus folgt eine wichtige Konsequenz: Nicht jeder auffällige Kunde verdient dieselbe Aufmerksamkeit. Ressourcen sollten dort konzentriert werden, wo eine Intervention den größten zusätzlichen wirtschaftlichen Nutzen erwarten lässt.
Verhaltensmuster als Hinweise auf strukturelle Schwächen
Die Analyse individueller Kundenaktivitäten reicht nicht aus, wenn wiederkehrende Verhaltensmuster auf organisatorische Ursachen zurückgehen.
Brechen beispielsweise zahlreiche Kunden ihre Bestellungen nach der Angebotsphase ab, wird dies häufig als Problem der Preisgestaltung interpretiert. Tatsächlich können unklare Lieferbedingungen, lange interne Freigabeprozesse oder fehlende technische Informationen entscheidender sein.
Eine pauschale Preissenkung würde in diesem Fall die Marge reduzieren, ohne die eigentliche Ursache zu beseitigen.
Ähnliches gilt für digitale Kundenportale. Wiederholte Kontaktaufnahmen nach einer Bestellung können auf hohen Beratungsbedarf hindeuten. Sie können jedoch ebenso zeigen, dass Kunden Informationen zu Lieferstatus, Rechnungen oder technischen Spezifikationen nicht zuverlässig finden.
Der wirtschaftliche Hebel liegt dann nicht in intensiverer Kommunikation, sondern in der Beseitigung unnötiger Kontaktanlässe.
Damit verändert sich die Funktion der Verhaltensanalyse. Sie dient nicht mehr ausschließlich der individuellen Kundenansprache, sondern wird zu einem Instrument zur Untersuchung organisatorischer Reibungsverluste.
Für die Geschäftsführung sind insbesondere Muster relevant, die gleichzeitig mehrere Ergebnisgrößen beeinflussen: Bearbeitungszeiten, Abschlusswahrscheinlichkeit, Betreuungskosten und Kundenzufriedenheit.
Eine strukturelle Verbesserung kann sämtliche Größen positiv verändern, während isolierte Kommunikationsmaßnahmen meist nur einzelne Symptome adressieren.
Ein Entscheidungsmodell für den wirtschaftlichen Einsatz von Kundendaten
Die zentrale Managementaufgabe besteht darin, Verhaltenssignale nach ihrer Entscheidungsrelevanz zu unterscheiden. Dafür eignet sich eine Bewertung, die wirtschaftliche Wirkung, Interpretationssicherheit und Handlungsmöglichkeiten miteinander verbindet.
Verhaltenssignal | Mögliche strategische Ursache | Managemententscheidung |
|---|---|---|
Sinkende Bestellhäufigkeit | Veränderte Nachfrage oder Wettbewerbsverlagerung | Ursachenprüfung vor Kundenrückgewinnung |
Wiederholte Angebotsabbrüche | Unklare Konditionen oder aufwendige Beschaffung | Angebotsprozess und Leistungsversprechen überprüfen |
Steigende Servicekontakte | Zunehmende Produktkomplexität oder Prozessmängel | Betreuungsaufwand und Prozesskosten analysieren |
Wachsende Nachfrage nach Zusatzleistungen | Veränderte Kundenanforderungen | Leistungsportfolio und Kapazitätsplanung überprüfen |
Hohe Reaktion auf Preisnachlässe | Geringe Differenzierung oder starke Preisorientierung | Preisarchitektur und Kundenprofitabilität bewerten |
Dieses Modell verhindert, dass jede Aktivitätsveränderung automatisch eine Kommunikationsmaßnahme auslöst.
Zugleich macht es deutlich, warum Verhaltensdaten nicht isoliert betrachtet werden dürfen. Erst ihre Verbindung mit Vertragsinformationen, Produktkosten, Kundensegmenten und operativen Leistungsdaten ermöglicht belastbare wirtschaftliche Schlussfolgerungen.
Eine weitere Voraussetzung ist die Unterscheidung zwischen Korrelation und Ursache. Dass Kunden nach einer bestimmten Kontaktmaßnahme häufiger bestellen, beweist nicht, dass diese Maßnahme zusätzliche Käufe ausgelöst hat. Möglicherweise wurden ohnehin kaufbereite Kunden bevorzugt angesprochen.
Kontrollierte Vergleichsgruppen und geeignete experimentelle Verfahren helfen, diesen Unterschied sichtbar zu machen. Für Investitionsentscheidungen zählt nicht allein die beobachtete Reaktion, sondern die tatsächlich zusätzlich erzeugte Wertschöpfung.
Warum Personalisierung die Profitabilität auch verschlechtern kann
Individuelle Angebote gelten häufig als unmittelbare Konsequenz datenbasierter Kundenanalyse. Wirtschaftlich ist Personalisierung jedoch nur dann sinnvoll, wenn ihr zusätzlicher Ertrag die entstehenden Kosten übersteigt.
Diese Kosten bestehen nicht ausschließlich aus Technologieaufwendungen. Hinzu kommen die Pflege von Datenmodellen, organisatorische Abstimmungen, individuelle Angebotsgestaltung und mögliche Preiszugeständnisse.
Besonders kritisch wird Personalisierung, wenn sie bestehende Kaufabsichten lediglich subventioniert.
Erhält ein Kunde einen Rabatt auf ein Produkt, das er ohnehin gekauft hätte, verbessert sich möglicherweise die gemessene Reaktionsrate. Der zusätzliche wirtschaftliche Nutzen bleibt jedoch aus, während der Deckungsbeitrag sinkt.
Ähnlich problematisch sind aufwendige individuelle Betreuungskonzepte für Kundengruppen mit geringer langfristiger Ertragskraft.
Die strategische Alternative besteht nicht darin, Personalisierung grundsätzlich zu reduzieren. Vielmehr muss zwischen relevanter Individualisierung und wirtschaftlich unnötiger Komplexität unterschieden werden.
Ein leistungsfähiges Kundenmanagement erkennt daher nicht nur, welche Maßnahmen wahrscheinlich erfolgreich sind, sondern auch, bei welchen Kunden bewusst auf zusätzliche Maßnahmen verzichtet werden sollte.
Diese Fähigkeit zur selektiven Nichtintervention wird in vielen Organisationen unterschätzt.
Ein realistisches Szenario aus dem deutschen Mittelstand
Ein mittelständischer Hersteller technischer Komponenten mit mehreren hundert Beschäftigten und überwiegend gewerblichen Kunden steht vor einer typischen Herausforderung: Die digitale Erfassung von Kundenkontakten wurde ausgebaut, dennoch entwickeln sich Wiederbestellungen und die Profitabilität einzelner Kundengruppen uneinheitlich.
Das Management vermutet zunächst Defizite in der Kundenkommunikation. Geplant sind zusätzliche automatisierte Kontaktmaßnahmen und stärker individualisierte Angebote.
Eine vertiefte Betrachtung der vorhandenen Verhaltensinformationen legt jedoch eine andere Erklärung nahe.
Kunden mit komplexen Bestellanforderungen kontaktieren wiederholt verschiedene Abteilungen, weil technische Rückfragen, Verfügbarkeitsinformationen und Angebotsfreigaben nicht ausreichend koordiniert sind. Die entstehenden Verzögerungen werden im Vertriebssystem als nachlassendes Kaufinteresse sichtbar, obwohl die eigentliche Ursache innerhalb der Organisation liegt.
Die strategische Entscheidung besteht deshalb darin, zunächst die Schnittstellen zwischen Vertrieb, technischer Beratung und Auftragsabwicklung neu zu ordnen.
Verhaltenssignale werden mit Prozessdaten verbunden. Wiederholte Anfragen gelten nicht länger automatisch als Anlass für zusätzliche Verkaufsmaßnahmen, sondern zunächst als möglicher Hinweis auf interne Bearbeitungsprobleme.
Als angestrebte Wirkung stehen kürzere Entscheidungswege, geringerer Koordinationsaufwand und eine verlässlichere Kundenbetreuung im Mittelpunkt.
Das Szenario ist illustrativ und beschreibt keinen dokumentierten Beratungsfall. Es verdeutlicht jedoch einen zentralen Mechanismus: Eine Verbesserung der Kundenbeziehung kann wirtschaftlich wirksamer sein, wenn sie innerhalb der Organisation beginnt und nicht beim nächsten Kundenkontakt.
Welche Kennzahlen die Geschäftsführung tatsächlich benötigt
Die Steuerung datenbasierter Kundenbeziehungen verlangt Kennzahlen, die über Reichweite, Interaktion und kurzfristige Abschlussquoten hinausgehen.
Besonders relevant ist die Entwicklung des risikobereinigten Kundenwerts. Sie zeigt, ob Geschäftsbeziehungen unter Berücksichtigung ihrer Kosten und Risiken tatsächlich wirtschaftlich attraktiver werden.
Ergänzend sollte die Geschäftsführung den zusätzlichen Deckungsbeitrag gezielter Maßnahmen betrachten. Dadurch lässt sich erkennen, ob eine Intervention neue Wertschöpfung erzeugt oder lediglich bestehende Nachfrage anders verteilt.
Auch die Kosten organisatorischer Reibung verdienen Aufmerksamkeit. Wiederholte Rückfragen, Angebotskorrekturen und unnötige Bearbeitungsschritte verursachen Aufwand, der in klassischen Marketingkennzahlen häufig unsichtbar bleibt.
Ein weiterer Maßstab ist die Zeit zwischen einem erkannten Verhaltenssignal und einer fundierten Entscheidung. Diese Entscheidungslatenz kann erhebliche wirtschaftliche Bedeutung besitzen, insbesondere bei Kunden mit hohen Vertragswerten oder kurzen Beschaffungszyklen.
Allerdings führt eine kürzere Reaktionszeit nicht automatisch zu besseren Ergebnissen. Geschwindigkeit schafft nur dann einen Vorteil, wenn die zugrunde liegende Interpretation ausreichend zuverlässig ist.
Die Steuerungslogik muss deshalb Prognosequalität, Handlungskosten und wirtschaftliche Wirkung gemeinsam erfassen.
Datenschutz und organisatorische Verantwortung als strategische Faktoren
Mit wachsender analytischer Leistungsfähigkeit steigt auch die Verantwortung für die Verarbeitung personenbezogener Informationen.
Für deutsche Unternehmen bilden insbesondere die Datenschutzgrundverordnung und die einschlägigen nationalen Vorschriften einen verbindlichen Rahmen. Die wirtschaftliche Verfügbarkeit von Daten bedeutet nicht automatisch, dass jede denkbare Auswertung oder individuelle Ansprache rechtlich zulässig ist.
Eine belastbare Datenstrategie benötigt deshalb klare Verarbeitungszwecke, geeignete Rechtsgrundlagen, begrenzte Zugriffsrechte und nachvollziehbare Verantwortlichkeiten.
Darüber hinaus entsteht ein strategisches Risiko, wenn Prognosemodelle auf unvollständigen oder verzerrten Daten beruhen. Besonders aktive Kunden hinterlassen häufig mehr digitale Spuren als zurückhaltende Käufer. Werden beide Gruppen ausschließlich anhand ihrer beobachtbaren Aktivitäten bewertet, können systematische Fehlpriorisierungen entstehen.
Die Qualität der Entscheidungsarchitektur hängt folglich auch davon ab, welche Informationen fehlen und wie diese Unsicherheit berücksichtigt wird.
Verantwortungsvolle Datenverarbeitung ist damit nicht nur eine rechtliche Anforderung, sondern Bestandteil wirtschaftlicher Risikosteuerung.
Die eigentliche Führungsaufgabe liegt in der Ressourcenverteilung
Für die Unternehmensleitung ergeben sich aus der Verhaltensanalyse drei miteinander verbundene Prioritäten.
Erstens müssen Kundeninformationen mit wirtschaftlichen Ergebnisgrößen verknüpft werden. Eine isolierte Betrachtung digitaler Aktivitäten liefert keine ausreichende Grundlage für Investitionsentscheidungen.
Zweitens braucht die Organisation eindeutige Zuständigkeiten für die Interpretation und Nutzung dieser Informationen. Wenn Vertrieb, Kundenbetreuung und Finanzmanagement unterschiedliche Bewertungsmaßstäbe verwenden, entstehen zusätzliche Abstimmungskosten statt besserer Entscheidungen.
Drittens sollte die Wirksamkeit datenbasierter Maßnahmen anhand ihres zusätzlichen wirtschaftlichen Beitrags überprüft werden. Eine höhere Aktivitätsrate ist kein ausreichender Erfolgsnachweis.
Damit verschiebt sich die Investitionsfrage. Statt vorrangig zusätzliche Analysefunktionen zu finanzieren, muss das Management prüfen, welche organisatorischen Fähigkeiten fehlen, um vorhandene Erkenntnisse in bessere Entscheidungen umzusetzen.
In manchen Fällen sind dafür leistungsfähigere Prognosemodelle erforderlich. In anderen Fällen entstehen größere Verbesserungen durch klarere Verantwortlichkeiten, einfachere Prozesse oder eine veränderte Priorisierung von Kundengruppen.
Die richtige Investition ergibt sich aus dem wirtschaftlichen Engpass, nicht aus der technischen Verfügbarkeit einer Lösung.
Strategische Erkenntnis: Nicht das Verhalten, sondern die Entscheidung bestimmt den Wert
Verhaltensdaten verändern die Wettbewerbsposition eines Unternehmens nicht allein dadurch, dass Kunden genauer beobachtet werden. Ihr wirtschaftlicher Wert entsteht erst, wenn sie helfen, knappe Ressourcen wirksamer einzusetzen, vermeidbare Risiken früher zu erkennen und strukturelle Ursachen unprofitabler Geschäftsbeziehungen zu beseitigen.
Für die Geschäftsführung bedeutet dies einen grundlegenden Perspektivwechsel: Kundenverhalten ist nicht ausschließlich ein Signal für zukünftige Nachfrage, sondern häufig auch ein Spiegel der eigenen organisatorischen Leistungsfähigkeit. Wer nur das Verhalten seiner Kunden optimieren möchte, übersieht möglicherweise die internen Entscheidungen, die dieses Verhalten überhaupt erst hervorbringen.
Der nachhaltige Wettbewerbsvorteil liegt deshalb nicht im Besitz möglichst vieler Verhaltensdaten, sondern in einer Organisation, die aus begrenzten Informationen wirtschaftlich überlegene Entscheidungen trifft.